Domain puof.de kaufen?
Wir ziehen mit dem Projekt
puof.de um.
Sind Sie am Kauf der Domain
puof.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain puof.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:

-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Sparset Lugolsche Lösung und DMSOLugolsche Lösung: Lugolsche Lösung < 5% / zertifizierte Pipette / 100 ml / Jod in Premiumqualität Lugolsche Lösung (Ph. Eur.) - vielfältig einsetzbar Inhalt: 5 % lod, 10 % Kaliumiodid, 85 g bidestilliertes Wasser Kopp DMSO 99,9% Ph. Eur. Dimethylsulfoxid Pharma 1 Liter Bestes DMSO in Ph.-Eur.-Qualität! Die Preise für die Beschaffung der Rohstoffe, die für unser hochwertiges DMSO benötigt werden, sind erheblich gestiegen. Aus diesem Grund müssen wir leider einen Teil dieser erhöhten Preise an Sie weitergeben. Die Preiserhöhung ist notwendig, um sicherzustellen, dass wir die Qualität und Reinheit unseres Produkts beibehalten können. Wir sind uns bewusst, dass Sie Wert auf erstklassige Ware legen, und wir möchten sicherstellen, dass unser DMSO weiterhin Ihren Erwartungen entspricht. Für Ihre Unterstützung und Ihr Verständnis sind wir Ihnen dankbar, da diese Preisanpassung es uns ermöglicht, Ihnen auch in Zukunft ein Produkt von höchster Qualität anzubieten. Sichern Sie sich jetzt Ihren Vorrat - bevor die Rohstoffpreise noch weiter steigen! Lagerung Behälter gut verschlossen an einem trockenen, gut belüfteten Ort aufbewahren. Lagertemperatur über 20 °C, um Kristallisation zu vermeiden. Hinweis: Schmelzpunkt: 18 °C. Bei niedrigen Temperaturen unter 18 °C kristallisiert DMSO. Sollte das DMSO kristallisiert sein, die Flasche so lange in warmes Wasser stellen, bis es sich wieder verflüssigt hat. Nicht in der Mikrowelle erwärmen, dies zerstört die Struktur des DMSO. Versand: bruchsicher verpackt Hergestellt in Deutschland für Kopp Verlag37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
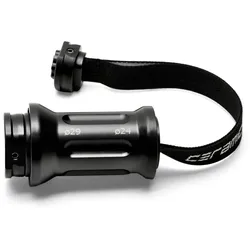
CERAMICSPEED Werkzeug Innenlager Dichtungs Service ToolCERAMICSPEED Werkzeug Innenlager Dichtungs Service Tool Mit diesem kleinen Helfer hast Du die Möglichkeit Dein CERAMICSPEED Innenlager perfekt zu pflegen. Das Tool ist ein nützlicher Helfer, um die Staubdichtungen schonend zu demontieren. Außerdem ist eine sichere Montage nach getaner Arbeit mit dem Werkzeug möglich. Ebenso kannst Du Deine Lagerdichtungen bei Shimano 24 mm Lagern SRAM DUB (28,99 mm) oder 30 mm Lagern perfekt ausgerichtet einsetzen. Ein Werkzeug für Shimano Kurbelschrauben ist ebenfals an Bord. Komplett entwickelt und konstruiert in Dänemark. technische Daten: Einsatzbereich: Ein- und Auspressen von Lagerdichtungen und Staubdichtungen Kompatibilität: CERAMICSPEED Innenlager (24 mm, 28,99 mm, Einbau Lagerdichtung bei 30 mm) Farbe: schwarz, Gewicht laut Hersteller: Gewicht selbst gewogen: 60g Lieferumfang: 1x CERAMICSPEED Werkzeug Innenlager Dichtungs Service Tool45,00 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.